고신용자 대출 거절 다섯 명 중 한 명, 한도는 왜 줄었나
2026-09-22
오늘 나온 집계에서 고신용자 대출 거절 사례가 다섯 명 중 한 명꼴로 나타났습니다. 신용점수 900점 이상 구간에서도 은행 심사 문턱을 넘지 못한 경우가 이만큼 확인된 건데요. 주택담보대출이나 전세자금대출을 준비 중이라면 한도가 예상보다 적게 나올 수 있다는 뜻입니다. 이미 대출이 있는 분도 해당됩니다. 변동금리라면 다음 조정 때 금액이 달라지기 때문입니다. 여기에 기준금리 변수까지 겹칩니다. 한국은행은 오늘 기준금리가 조금만 올라도 가계 이자부담이 조 단위로 늘어난다고 밝혔습니다. 오늘은 한도가 왜 줄었는지, 그리고 이자가 얼마나 바뀌는지를 순서대로 정리합니다.
고신용자 대출 거절, 오늘 나온 집계 수치는
점수보다 규제가 앞선다
가계대출 규제가 강화되면서 신용점수 900점 이상 고신용자도 다섯 명 중 한 명이 은행 심사에서 거절당했습니다. 이 구간은 보통 은행에서 최상위로 분류되는 점수대로 알려져 있는데, 그 구간에서도 거절 통보를 받을 수 있다는 뜻입니다. 지금 한도를 정하는 건 점수가 아니라 규제라는 이야기입니다. 한 곳에서 거절됐다고 모든 은행이 같은 결과를 낸다고 보기는 어렵습니다. 거절 사유를 서면으로 확인해 두는 것도 방법이고, 소득 증빙이 최근 것인지 점검하는 것도 필요합니다. 이직이나 소득 변동이 있었다면 서류 기준일이 결과를 바꿀 수 있습니다.
함께 보기: 상속받은 집도 생애최초 우대대출 가능? 한도 늘어나는 조건 정리
기준금리 변동 시 내 이자는 얼마나 바뀌나
한국은행은 오늘 금융안정 상황 보고서에서 기준금리가 0.25%p 오르면 가계 이자부담이 3조 3천억 원 늘어난다고 밝혔습니다. 이 인상 폭을 대출에 단순 반영하면, 변동금리 대출 잔액이 1억 원이면 연 이자는 25만 원 늘어납니다. 3억 원이면 75만 원, 5억 원이면 125만 원입니다. 매달로 나누면 3억 원 기준 6만 원 남짓입니다. 잔액 2억 원이면 연 50만 원입니다. 어디까지나 인상 폭만 단순 반영한 계산으로, 실제 적용 금리와는 다를 수 있습니다.
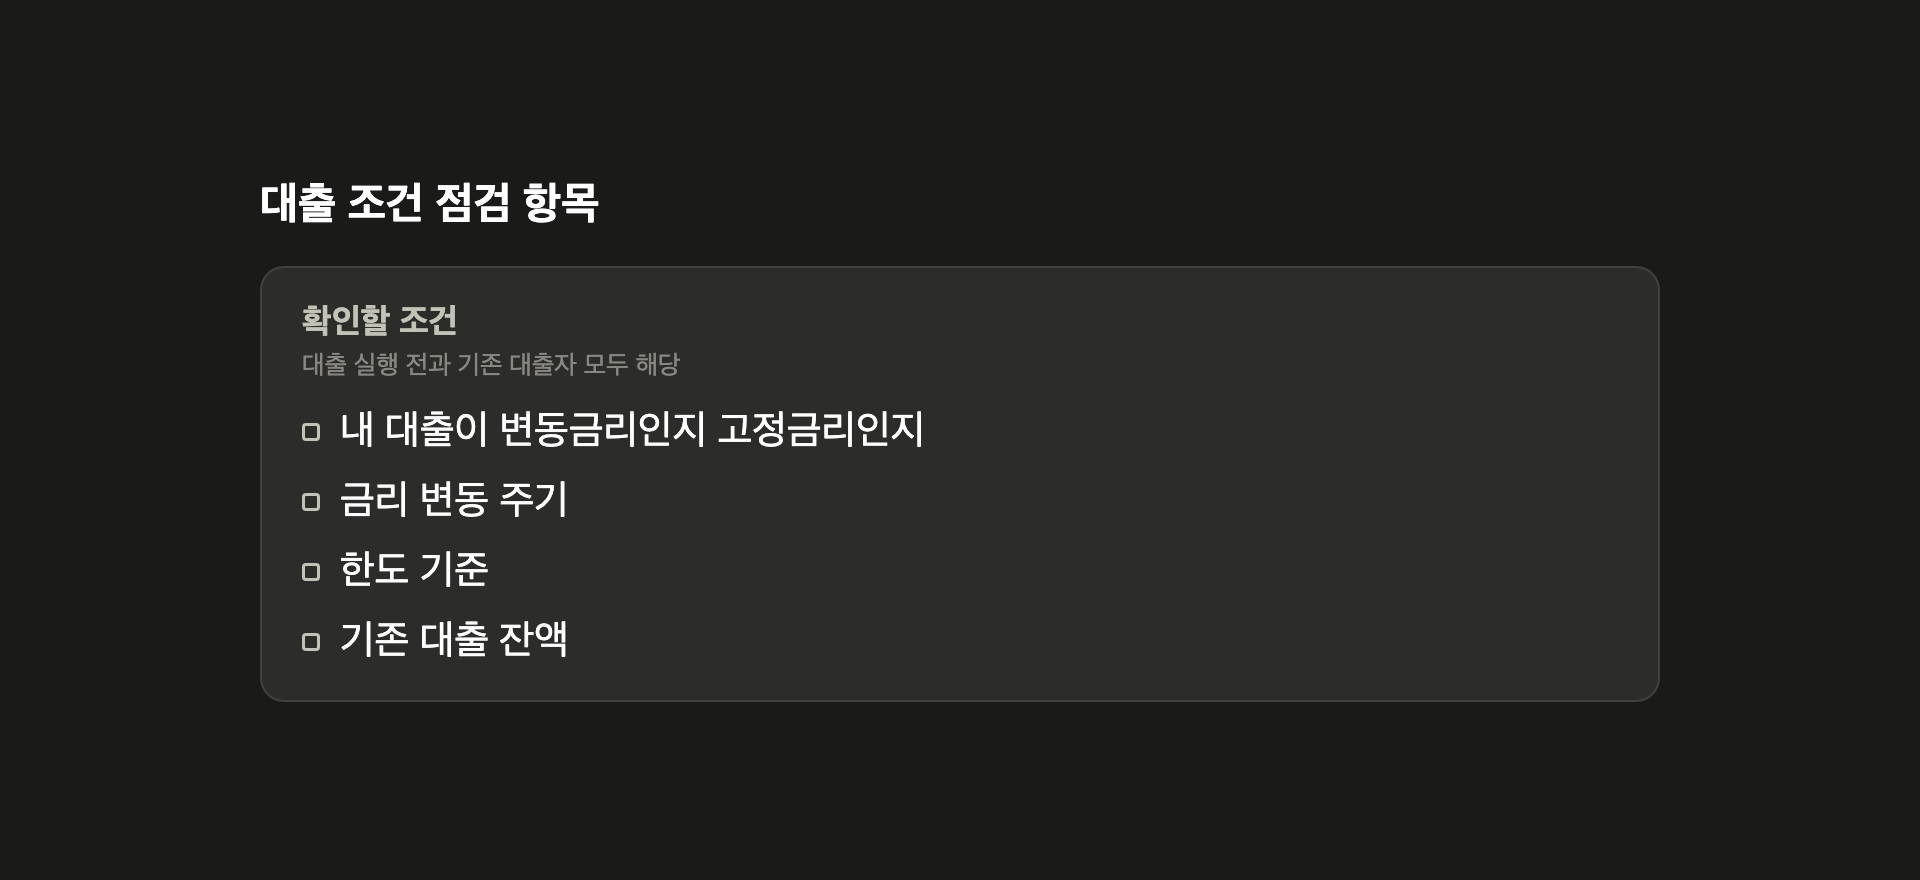
확인할 부분은 네 가지입니다. 첫째 변동금리인지 고정금리인지, 둘째 금리 변동 주기가 여섯 달인지 열두 달인지, 셋째 소득과 규제 기준이 은행마다 다를 수 있다는 점, 넷째 기존 대출 잔액입니다. 잔액이 클수록 인상분이 그대로 커집니다. 심사 기준과 필요한 서류는 거래 은행 창구에서, 오늘 수치의 원문은 한국은행 홈페이지 금융안정 상황 보고서에서 확인할 수 있습니다.
오늘 하루에 함께 나온 자료들
한국은행은 지난 15일 8월 27일 열린 제16차 금융통화위원회 의사록을 공개했습니다. 의사록에는 기준금리 논의 내용이 담겼지만, 논의가 어느 쪽으로 기울었는지는 오늘 자료만으로 단정하기 어렵습니다. 미국 연방준비제도는 지난 16일 9월 정례회의 뒤 기준금리 결정 내용을 성명으로 발표했습니다. 국내 국고채 금리는 오늘 일제히 떨어졌고, 3년물은 장중 연 4.021%까지 내려갔습니다. 다만 국고채 금리와 대출금리를 곧바로 같은 선에 놓기는 어렵습니다. 오늘 확인된 건 각각의 사실까지입니다.
한도가 막혔을 때 확인할 지원 제도
정부는 청년 월세지원 대상 소득 기준을 월 154만 원 이하에서 274만 원 이하로 확대한다고 발표했습니다. 기준선이 120만 원 올라간 셈입니다. 소득 때문에 대상이 아니었던 분들도 다시 확인해 볼 수 있는 폭입니다. 전주시는 무주택 신혼부부와 미혼청년을 대상으로 전세자금 대출이자를 지원하는 사업을 시행한다고 밝혔습니다. 지역 사업이라 대상 요건은 공고를 봐야 합니다.
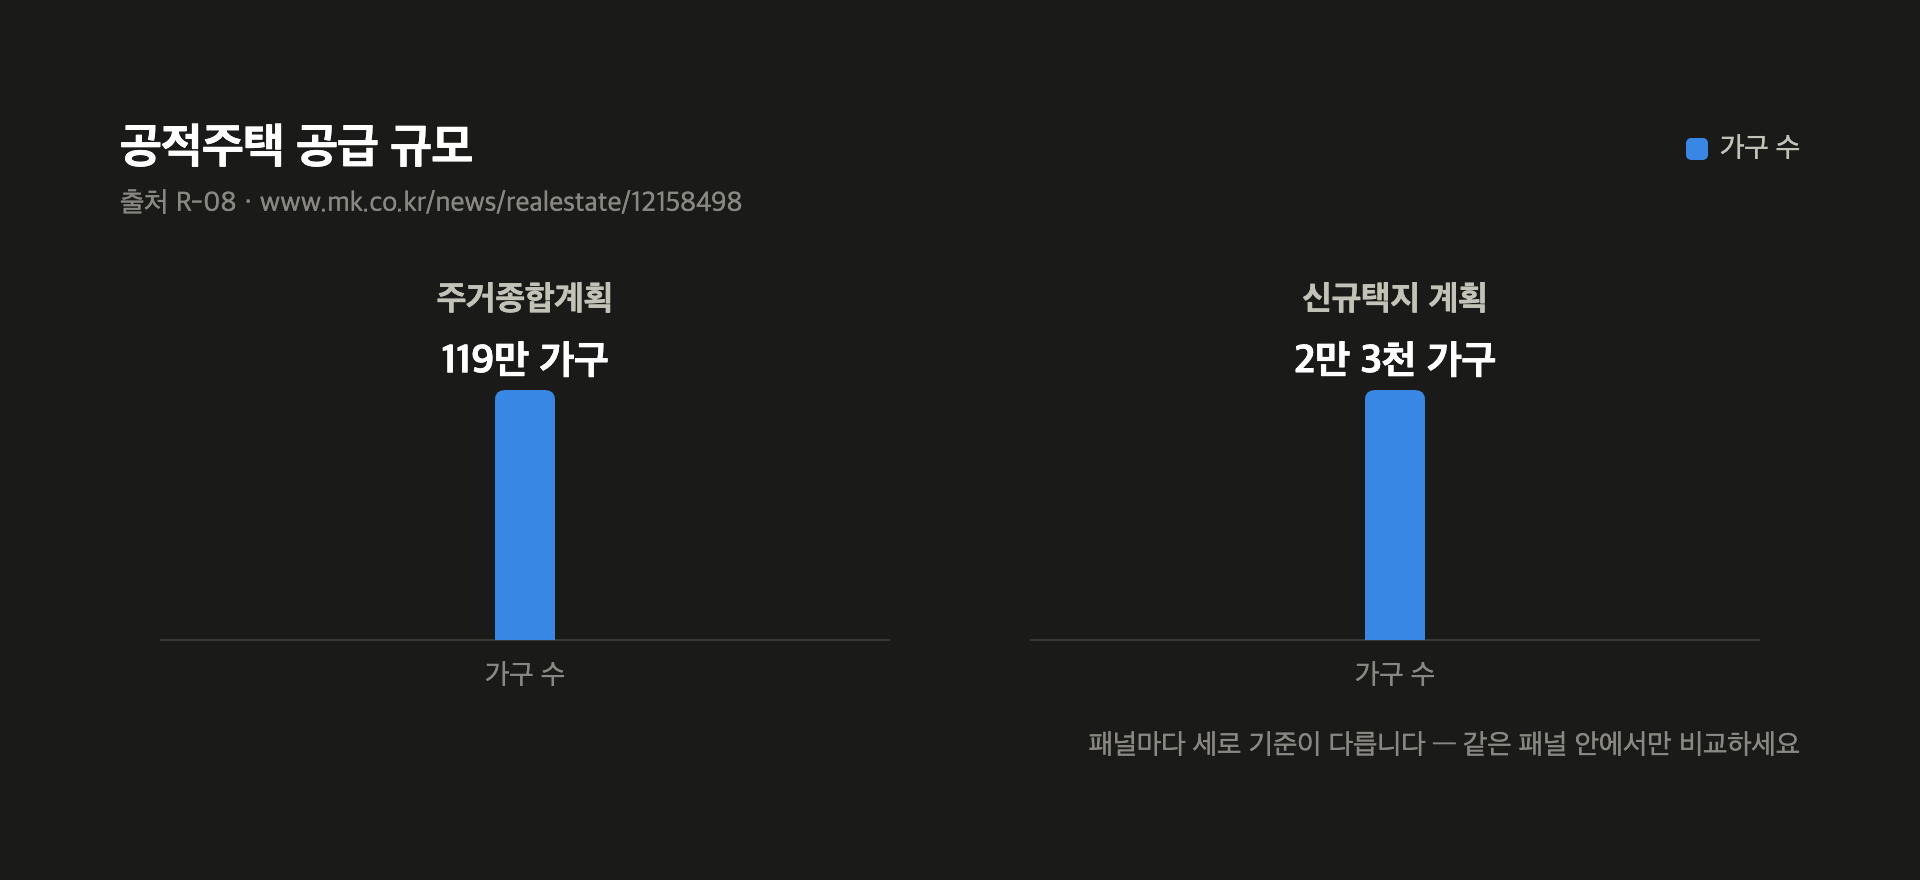
정부는 2030년까지 공적주택 119만 가구를 공급하는 주거종합계획을 발표했습니다. 여기에 고양대곡과 의왕오전왕곡 지구에 공공주택 2만 3천 가구를 공급하는 신규택지 계획도 함께 발표했습니다. 계획 물량과 실제 입주 시점은 다르므로, 당장 올해 한도를 대신해 주지는 않습니다. 신청 자격과 시행 시점은 관할 지자체 공고로 확인해야 합니다.
금리 방향에 대해서는 오스탄 굴스비 시카고 연은 총재가 인공지능 투자가 총생산을 늘릴 경우 금리 인상이 필요할 수 있다고 발언했습니다. 이는 전망이지 결정이 아니며, 발언 하나로 대출금리가 정해지지는 않습니다.
지금은 신용점수만으로 한도를 예측하기 어려운 시점입니다. 변동금리라면 잔액과 금리 방식에 따라 이자 부담이 달라지고, 한도가 막혔다면 소득 기준이 넓어진 지원 제도를 함께 확인해 볼 수 있습니다. 금리 방향이나 집값을 단정할 단계는 아니며, 확인할 수 있는 조건부터 하나씩 점검하는 편이 안전합니다.
출처
- 한국은행 금융안정 상황 보고서 — 한국은행 — 「금융안정 상황」(2026년 9월)
- 연방준비제도 9월 기준금리 결정 성명 — federalreserve.gov — Federal Reserve issues FOMC statement
- 한국은행 제16차 금융통화위원회 의사록 — 한국은행 — 금융통화위원회 의사록(2026년 제16차)(2026.8.27)
- 국고채 금리 관련 보도 — 연합뉴스 — 국고채 금리 일제히 하락…3년물 장중 연 4.021%
- 고신용자 대출 거절 집계 보도 — 매일경제 — 은행 대출 문턱 높아졌다 … 고신용자 20%도 거절
- 공적주택 119만 가구 주거종합계획 보도 — 매일경제 — 공적주택 119만가구, 2030년까지 공급
- 청년 월세지원 소득 기준 확대 보도 — 한국경제 — 청년 월세지원 대상 확대…월급 154만→274만원 이하로
- 신규택지 공공주택 공급 계획 보도 — 한국경제 — 고양대곡·의왕오전왕곡에 2.3만가구 공공주택 공급
- 전주시 전세자금 대출이자 지원 사업 보도 — 연합뉴스
- 시카고 연은 총재 발언 보도 — 한국경제 — 굴스비 "AI 투자가 총생산 증가 시킬 경우 금리 인상 필요"