코픽스 상승, 내 대출 이자는 언제부터 오르나
2026-10-16
코픽스 상승 소식이 나와도 모든 대출자의 이자가 다음 달에 똑같이 오르지는 않습니다. 이번 신규 코픽스는 3년 10개월 만에 가장 큰 폭으로 올라 주택담보대출 금리에 반영됐습니다. 같은 지수를 쓰는데도 체감하는 시점이 갈리는 이유를 정리했습니다. 그래서 이번 글에서는 숫자보다 시점과 조건을 먼저 짚어 보겠습니다.
변동금리나 혼합형 주택담보대출을 쓰고 계시다면 남의 이야기가 아닙니다. 다만 이자가 언제부터 오르는지는 대출마다 다릅니다. 그 차이를 만드는 건 뉴스에 나온 숫자가 아니라 내 약정서에 적힌 조건입니다. 잔액이 억 단위라면 조건 한 줄 차이가 한 해 이자에서 꽤 벌어집니다.
코픽스 상승이 내 이자에 닿는 시점을 가르는 세 가지
확인할 것은 세 가지입니다. 첫째, 금리 변동주기입니다. 내 대출이 몇 달마다 금리를 다시 매기는지가 약정서에 적혀 있습니다. 둘째, 다음 변동일입니다. 일반적으로 변동일에 맞춰 금리를 다시 매기는 구조로 알려져 있어서, 변동일이 지나기 전까지는 고지서가 그대로인 경우가 많습니다. 셋째, 어떤 코픽스를 기준으로 쓰는지입니다. 코픽스는 산출 기준에 따라 여러 종류가 공시되는 것으로 알려져 있는데, 이번에 크게 오른 건 신규 코픽스입니다.
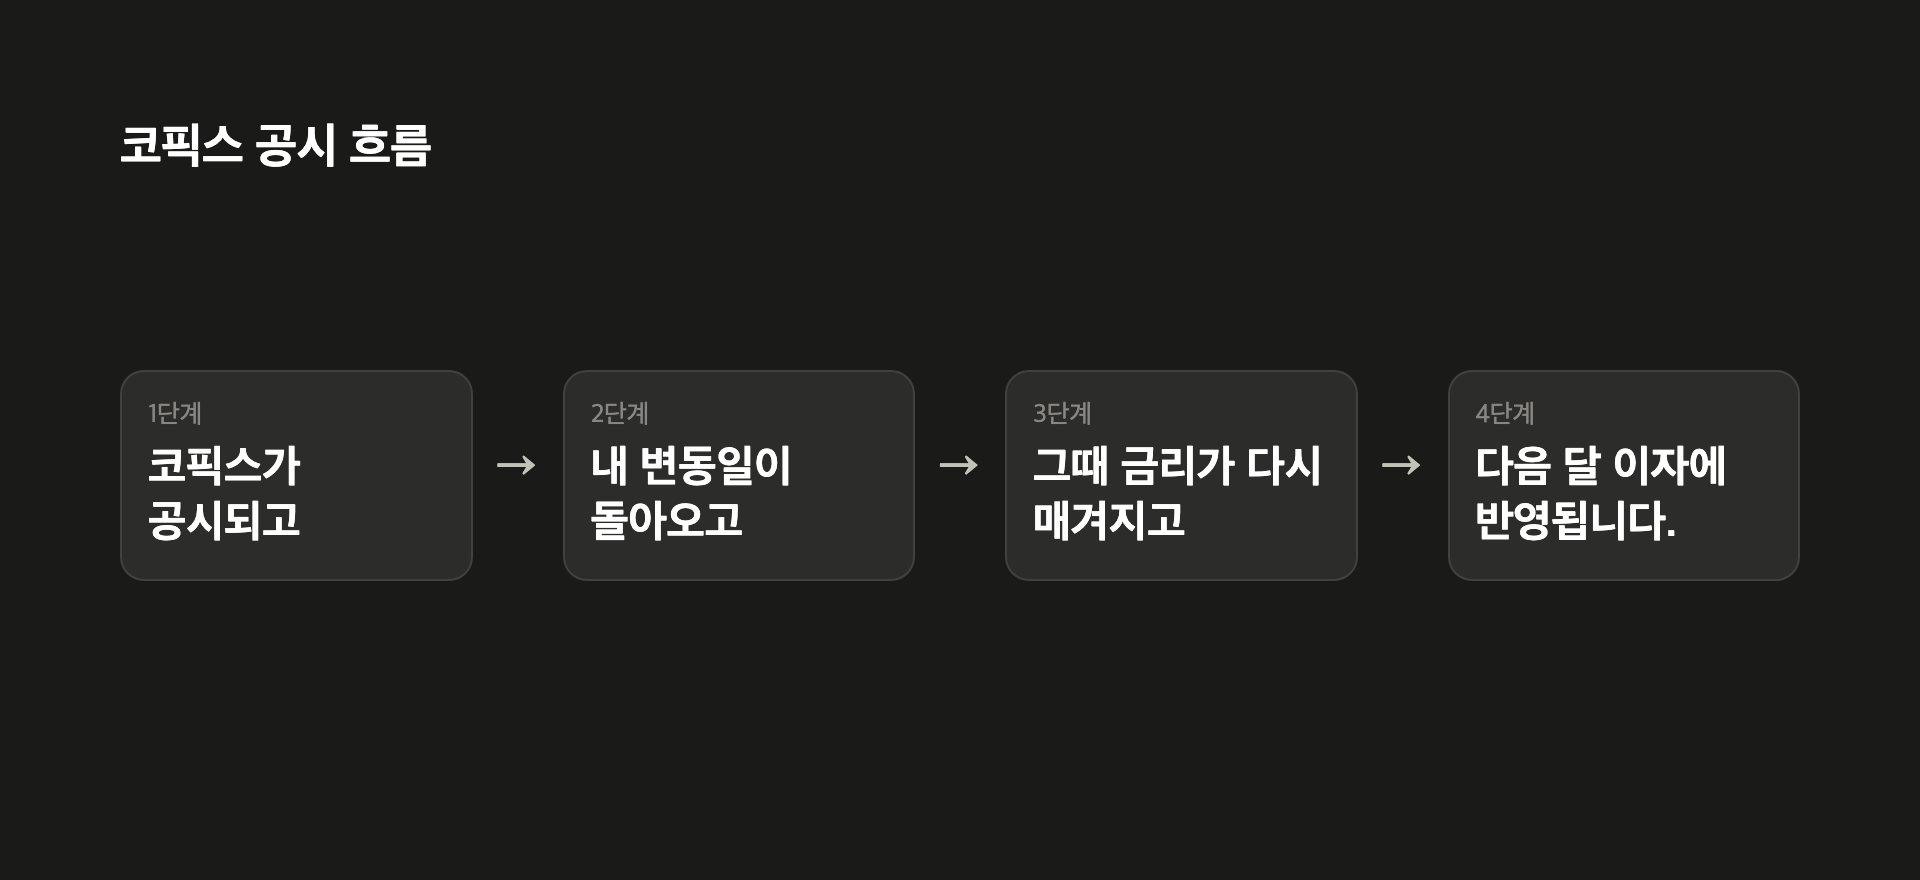
순서로 보면 이렇습니다
코픽스가 공시되고, 내 변동일이 돌아오고, 그때 금리가 다시 매겨지고, 다음 달 이자에 반영됩니다. 늘어나는 금액은 잔액에 비례합니다. 단순 계산으로, 잔액 일억 원에 금리가 영 점 일 퍼센트포인트 오르면 한 해 이자는 십만 원 늘어납니다. 삼억 원이면 삼십만 원이고요, 한 달로 나누면 이만 오천 원, 커피 대여섯 잔 값입니다. 가정해서 계산한 금액이고, 실제 변동폭은 은행과 상품마다 다릅니다. 이 계산도 금리 변동주기가 돌아온 뒤를 가정한 것이라서, 변동일 전이라면 고지서는 그대로입니다. 지금 금리와 다음 변동일은 은행 앱의 대출 상세 화면이나 여신거래약정서에서 확인할 수 있습니다.
함께 보기: 온라인 주택담보대출 갈아타기, 연 256만원 손실 막는 방법
이번에 확인된 숫자와 기록
신규 코픽스가 3년 10개월 만에 가장 큰 폭으로 올라 주택담보대출 금리에 반영됐습니다. 코픽스는 은행이 자금을 조달하는 데 들인 비용을 모아 만든 지수로 알려져 있는데, 조달 비용이 오르면 대출 금리 쪽으로 따라 올라오는 구조입니다.
같은 주에 한국은행은 2026년 제18차 금융통화위원회 의사록을 공개했습니다. 9월 22일 회의 기록이고요. 위원들이 당시 기준금리를 어떻게 봤는지 확인할 수 있는 원문입니다. 의사록은 결정의 배경을 뒤늦게 확인하는 자료라서, 지금 금리 흐름을 읽을 때 같이 놓고 보는 기록입니다.
채권시장 쪽 수치도 하나 있습니다. 코스피 급락 여파로 국고채 3년물 금리가 연 3.867%로 내리며 국고채 금리가 일제히 하락했습니다. 국고채 금리가 은행채와 대출금리의 기준이 된다는 설명은 일반적으로 알려져 있습니다. 다만 이번에 내린 시장금리가 다음 코픽스에 어떻게 들어갈지는 아직 지켜봐야 합니다.
변동형과 혼합형, 고지서가 갈리는 지점
변동형은 변동일이 돌아올 때마다 그 시점의 지수를 다시 반영하는 구조로 알려져 있습니다. 혼합형은 처음 일정 기간 금리를 고정해 두고, 그 기간이 끝나면 변동으로 바뀌는 상품으로 알려져 있는데요. 그래서 아직 고정 구간에 계신 분은 이번 상승을 지금 체감하지 않습니다. 대신 변동으로 바뀌는 시점에 그때의 지수를 한 번에 받게 됩니다. 같은 뉴스가 누구에게는 이번 달 고지서이고, 누구에게는 몇 달 뒤 고지서인 셈입니다.
새로 대출을 받는 경우는 또 다릅니다. 이번에 오른 신규 코픽스는 이미 주택담보대출 금리에 반영됐습니다. 그래서 지금 확인할 것은 하나로 좁혀집니다. 변동형이라면 다음 변동일, 혼합형이라면 고정 구간이 끝나는 날입니다. 그 날짜는 약정서에 적혀 있고, 거래 은행 창구에서도 확인할 수 있습니다. 앞으로 금리가 어떻게 될지는 단정할 수 없지만, 지금 확인할 수 있는 건 내 약정서에 적힌 조건까지입니다.
함께 보기: 신혼부부 정책대출 한도, 서울 집값과 실제 차이
정리하면 세 가지입니다
먼저 신규 코픽스가 3년 10개월 만에 가장 큰 폭으로 올랐습니다. 다음으로 그 상승이 내 이자에 닿는 시점은 대출 유형과 변동일에 따라 갈립니다. 마지막으로 그 조건은 뉴스가 아니라 내 약정서에 적혀 있습니다. 내 대출의 다음 금리 변동일이 언제인지, 혼합형이라면 고정 구간이 끝나는 날이 언제인지, 그 날짜 하나만 확인해 두어도 충분합니다.
출처
- 2026년 제18차 금융통화위원회 의사록 — 한국은행 — 금융통화위원회 의사록(2026년 제18차)(2026.9.22)
- 신규 코픽스 상승 및 주택담보대출 금리 반영 관련 기사 — 매일경제 — “주식은 빠지는데 주담대 이자는”…코픽스, 3년 10개월만에 최대폭 상승
- 국고채 3년물 금리 하락 관련 기사 — 연합뉴스 — 주가 급락에 국고채 금리 일제히 하락…3년물 연 3.867%(종합)