서울 아파트 인허가 74% 증가가 내 대출 이자에 미치는 것
2026-10-20
서울 아파트 인허가가 1년 사이 74% 늘었다는 소식, 공급이 늘면 집값이 내려간다는 이야기로만 들렸을 수 있습니다. 그런데 같은 시기 발표된 숫자는 전세 세입자의 이자 부담이 더 빠르게 늘었다는 걸 보여줍니다. 이 글에서는 공급 지표와 이자 지표가 각각 무엇을 말하는지, 그리고 그 숫자가 내 월 상환액 어디에 닿는지를 정리합니다.
서울 아파트 인허가 74% 증가, 정부가 밝힌 내용
인허가와 하향 안정 신호
국토교통부는 서울 아파트 인허가가 1년 전보다 74% 늘었다고 밝혔습니다. 인허가는 짓기 전 단계의 승인이라, 인허가에서 입주까지는 시간이 걸립니다. 오늘 입주할 수 있는 집이 늘었다는 뜻은 아닙니다. 같은 발표에서 국토부는 강남 등 집값이 하락과 매물 증가로 하향 안정 신호를 보인다고 밝혔습니다. 하향 안정이라는 표현도 정부가 쓴 말입니다.
여기서 함께 볼 숫자가 하나 더 있습니다. 정부 평가에서 LH, 그러니까 한국토지주택공사의 공공주택 공급사업이 물량 위주 추진을 이유로 C등급을 받았습니다. 계획 숫자와 실제 집행은 다를 수 있다는 걸 정부가 스스로 적어 둔 셈입니다. 그래서 이 증가율은, 짓겠다는 계획이 그만큼 늘었다는 뜻까지로 읽는 게 맞습니다. 오늘 계약하는 전세나 매매 가격에 바로 반영되는 숫자는 아닙니다. 그래도 방향을 보는 데는 쓸 수 있는 숫자입니다.
함께 보기: 한일 통화스왑 연장, 환율과 대출금리는 어떻게 움직였나
대출 이자가 바뀌는 세 가지 길목
변동금리 조정일과 중금리대출
한 달 상환액이 바뀌는 길목은 세 가지입니다.
첫째, 변동금리 조정일입니다. 10월 금통위는 기준금리를 동결했습니다. 동결이라 이번 달 조정분은 크게 흔들리지 않습니다. 다만 시장에서는 11월 인상 가능성이 유력하다는 전망이 나왔습니다. 전망은 전망일 뿐입니다. 내 대출의 금리 조정일이 다음 달 이후라면, 그 회차부터 계산이 달라지는 구조인데요. 약정서에 적힌 조정 주기부터 먼저 확인해 보시면 됩니다.
둘째, 중금리대출 금리입니다. 신한은행이 중저신용자 대상 민간 중금리대출 금리를 0.3%포인트 추가로 인하했습니다. 이 비율을 단순 적용하면, 잔액 삼천만 원이면 연 구만 원 정도 줄어드는 셈입니다. 한 달로 치면 칠천오백 원, 커피 두 잔 값 정도입니다. 금액 자체는 작지만, 기준금리와 상관없이 은행이 자기 판단으로 움직인 사례라는 점이 중요합니다. 내가 해당 상품 대상인지, 적용 시점이 언제인지는 거래 은행에서 확인하셔야 합니다.
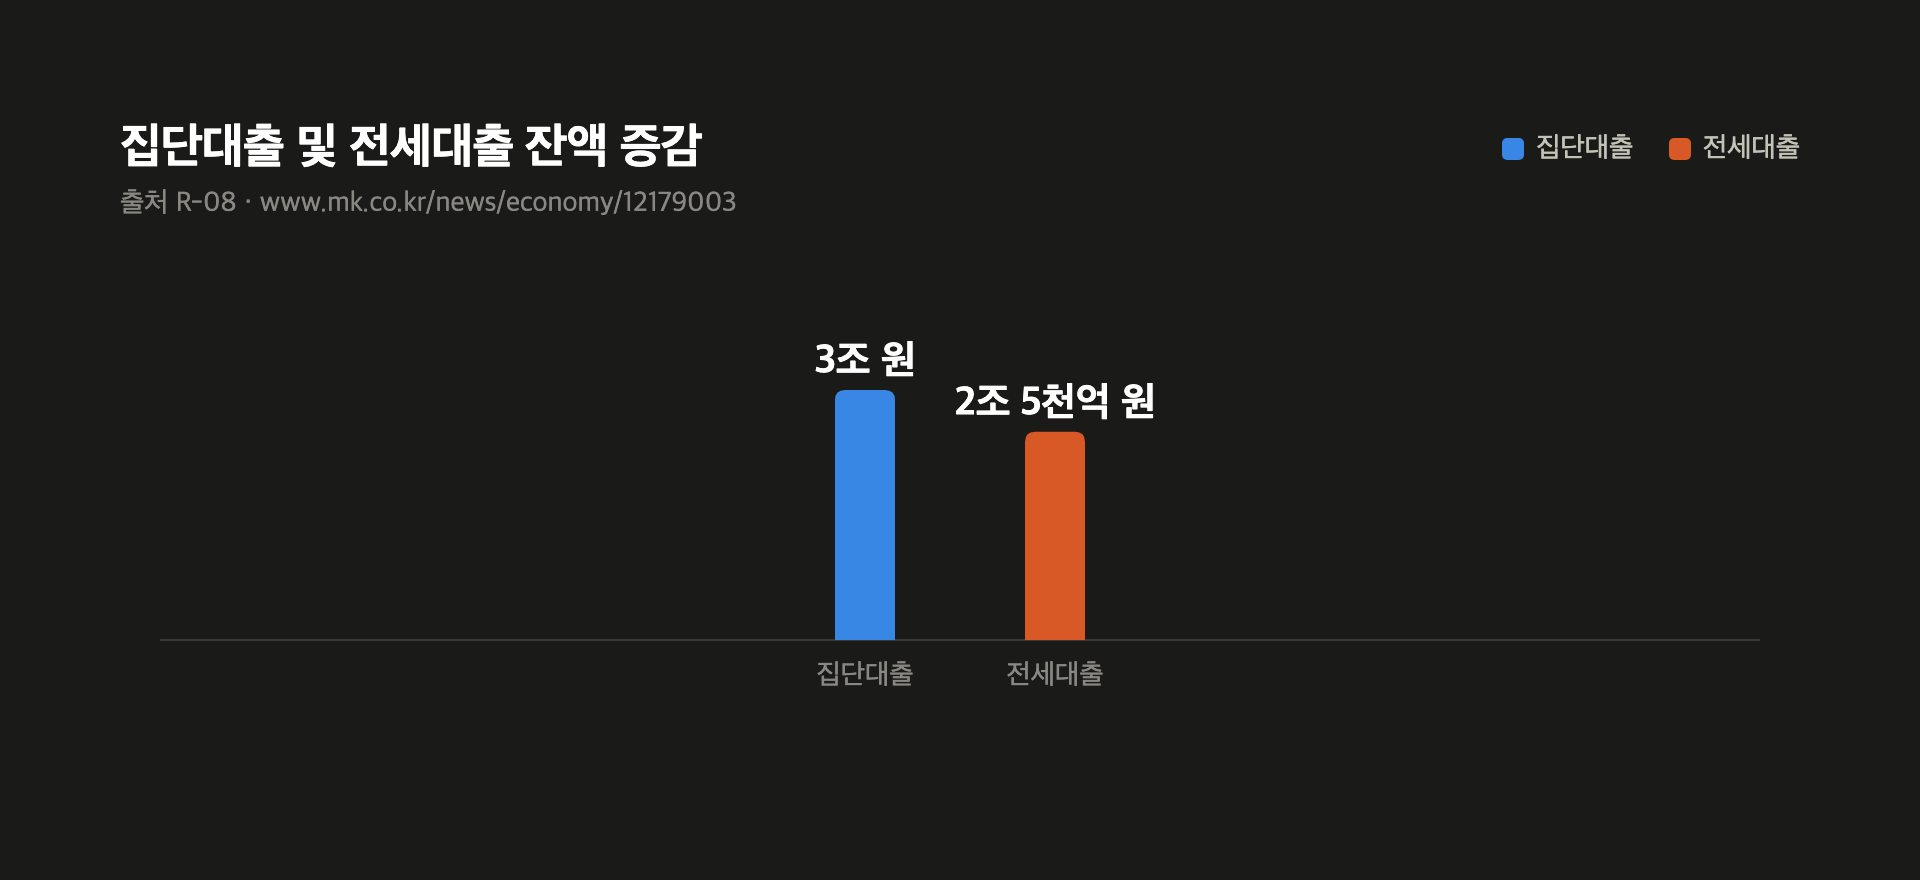
셋째, 전세대출입니다. 집단대출이 3조 원 늘어나는 동안, 전세대출은 2조 5천억 원 줄었습니다. 집단대출은 분양 아파트 계약자들이 단체로 받는 대출입니다. 다만 이건 전체 잔액 숫자라, 내 전세대출 한도가 깎였다는 뜻은 아닙니다. 갱신 시점이 올해 안에 돌아오는 분이라면, 지금 조건이 그대로인지 은행에 미리 물어보시면 됩니다.
함께 보기: 전세 월세 전환, 보증금 낮추면 한 달에 얼마나 더 내나
돈이 이미 옮겨 간 자리
전세 세입자의 이자 부담
돈이 어디로 움직이는지는 이미 숫자에 찍혀 있습니다. 집단대출은 3조 원 늘었고, 전세대출은 2조 5천억 원 줄었습니다. 한쪽은 분양 쪽으로 붙고, 한쪽은 전세 쪽에서 빠지는 모양입니다.
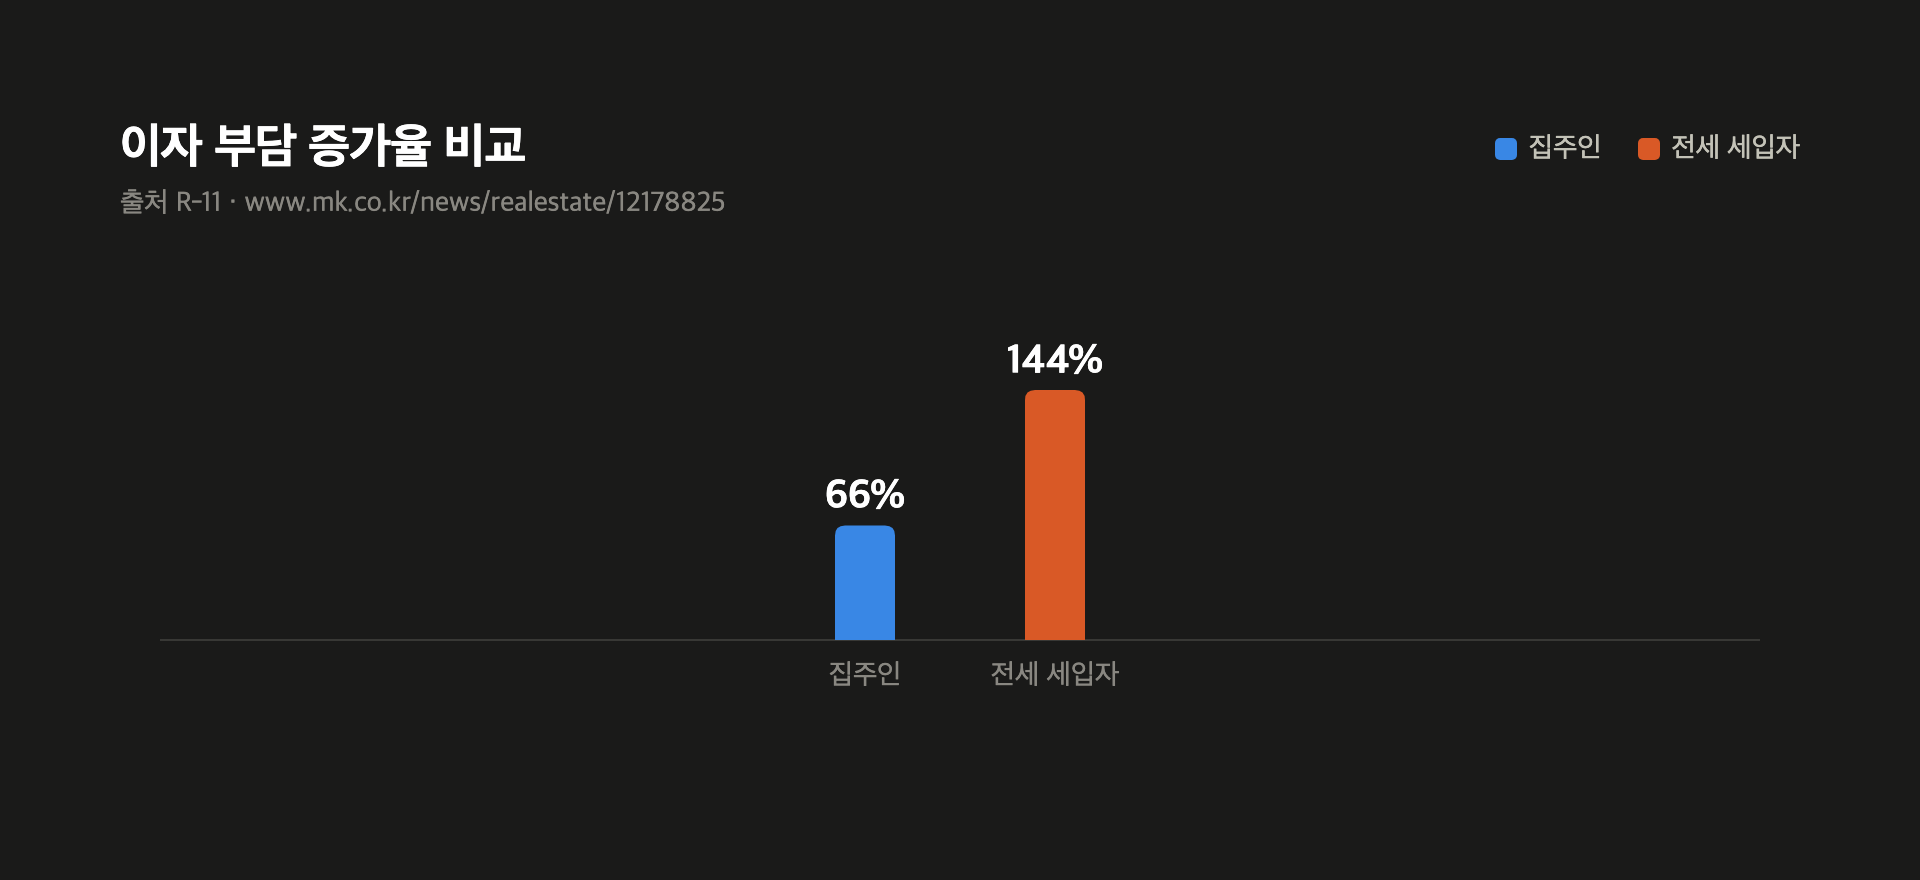
전세 쪽 부담은 다른 통계로도 남아 있습니다. 지난 7년간 집주인의 대출이자 부담은 66% 늘었습니다. 같은 기간 전세 세입자의 이자 부담은 144% 늘었습니다. 이 비율로 단순 계산을 해 보면, 칠 년 전에 이자로 연 백만 원을 내던 세입자라면 지금은 이백사십사만 원인 셈입니다. 한 달로 치면 팔만 원대에서 이십만 원대로 올라간 금액입니다.
공급이 늘었다는 발표가 이번 달 이자 고지서를 바꿔 주지는 않습니다. 바뀌는 건 금리 조정일과 계약 갱신일에서 시작됩니다. 분양을 기다리는 분은 집단대출 조건과 중도금 일정을, 전세를 사는 분은 갱신일과 그때의 금리 수준을 확인해 보시면 됩니다.
오늘 확인할 건 발표가 아니라 날짜
두 가지 질문
정리하면 이렇습니다. 서울 아파트 인허가는 74% 늘었고, 정부는 하향 안정 신호라고 밝혔습니다. 다만 기준금리는 10월에 동결됐고, 11월 인상 가능성은 아직 전망 단계입니다. 그리고 전세 세입자의 이자 부담은 지난 7년간 144% 늘어난 상태입니다. 공급 숫자와 내 이자 숫자는 같은 속도로 움직이지 않습니다.
그래서 오늘 확인할 건 발표 내용이 아니라 날짜입니다. 내 대출의 금리 조정일은 몇 월인지, 전세 계약 갱신일까지 몇 달이 남았는지입니다. 분양을 기다리는 분이라면 집단대출 조건과 중도금 일정을, 전세를 사는 분이라면 갱신일과 그때의 금리 수준을 먼저 확인해 보시면 됩니다.
출처
- 서울 아파트 인허가 74% 증가, 하향 안정 신호 — 연합뉴스 — 정부 "주택 공급·시장동향 지표 개선…중장기 안정화 전망"
- 10월 기준금리 동결, 11월 인상 전망 — 한국경제 — "한은, 기준금리 10월 동결, 11월엔 인상 유력"
- 신한은행 민간 중금리대출 금리 0.3%포인트 인하 — 연합뉴스 — 신한은행, 중저신용자 민간 중금리대출 금리 0.3%p 추가 인하
- LH 공공주택 공급사업 C등급 평가 — 매일경제 — [단독] “공공주택 물량만 늘리면 끝?”…LH 공급사업, 정부 평가서 C등급
- 집단대출 3조 원 증가, 전세대출 2조 5천억 원 감소 — 매일경제 — 집단대출 3조 늘때 전세대출 2.5조 뚝
- 7년간 전세 세입자 이자 부담 144% 증가 — 매일경제 — 대출이자 집주인 7년 새 66% 늘 때 전세 세입자는 144% 뛰어